10 herramientas del CFO en startups: prepara las primeras pruebas
Diez herramientas para una startup: flujos que probar, datos que recuperar, responsabilidades y presupuestos. Una selección adaptable, sin stack impuesto.
Cofundador y director financiero, Iter Advisors
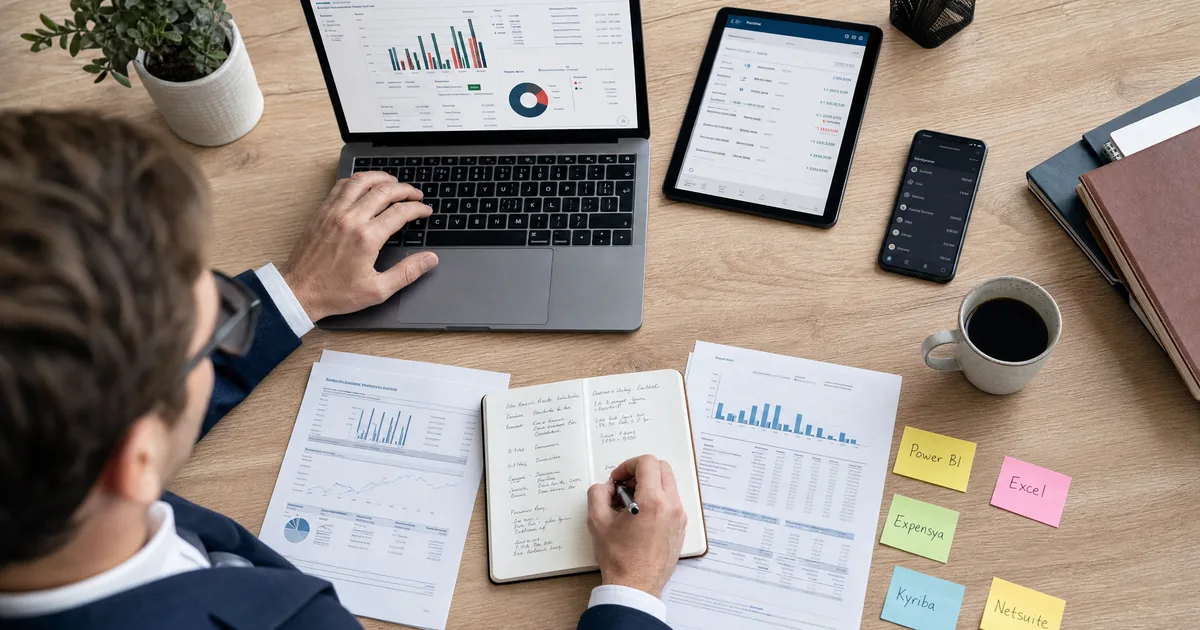
Precios revisados el 5 de septiembre de 2026 a partir de fuentes editoriales vinculadas en las tablas. Los montos dependen de opciones, volúmenes, países y compromisos. Las combinaciones ofrecidas son ejemplos a cuantificar, no paquetes comerciales.
Para las primeras decisiones sobre herramientas de una startup, compare el trabajo a realizar y los recursos disponibles. Los diez ejemplos siguientes son productos para revisar, no una lista de compras obligatoria. eldirectorio de herramientas financieras presenta las fuentes y límites por producto; la guía elegir e integrar una pila financiera describe el método general.
Contabilidad: tres enfoques para examinar
Pennylane: prueba la circulación de documentos, asientos y categorías analíticas con su firma. Consultar la reanudación de un ejercicio, la tramitación de una nota de crédito y la posibilidad de encontrar el origen de una línea jerárquica. El CFO y la firma deben acordar el trabajo y las validaciones.
Cegid Loop: especificar el entorno utilizado por la firma y el acceso que requiere la empresa. Para una startup con pocos recursos internos, el desafío es saber quién procesa un documento incompleto y quién confirma la fecha de cierre. El nombre de la solución no es suficiente para definir este servicio.
Sage: identifica la versión y los módulos antes de comparar ofertas. Si ya existen herramientas, solicite una demostración de exportación y recuperación, en lugar de asumir que todos los productos de la marca tienen las mismas conexiones. El cifrado de interfaces puede cambiar la decisión.
Tesorería y banca: separación de datos reales y supuestos
Agicap: prueba una previsión con un pago atrasado, una factura de proveedor y una contratación planificada. La startup debe poder distinguir un pago realizado de una hipótesis. Defina quién actualiza las fechas y quién revisa las discrepancias, incluso si las transacciones bancarias están sincronizadas.
Fygr: compruebe cómo se muestra el punto bajo de tesorería y los escenarios que necesita la dirección. Compare los bancos y entidades que realmente pueden conectarse según el presupuesto. Una previsión legible sigue dependiendo de la calidad de los vencimientos y de los datos facilitados.
Qonto: probar el acceso de cada gestor, los justificantes y las exportaciones a contabilidad. Planifique la revocación de la cuenta cuando alguien abandone el equipo. Consulte por separado sus necesidades de moneda, pagos y financiación: una cuenta empresarial no sustituye a un presupuesto.
Informes y gastos: preparar la revisión por la dirección
Power BI: elija algunos indicadores cuyas reglas estén documentadas. Pida conciliar un total con la fuente y luego busca los detalles. Para un equipo pequeño, incluya en el coste los derechos para compartir, las actualizaciones y quién puede mantener el modelo.
Spendesk: navegar una solicitud de compra desde su creación hasta su conciliación contable. También pruebe si faltan pruebas y si hay un gasto fuera de la póliza. Los circuitos deben corresponder a los gestores realmente disponibles, sin añadir validaciones que nadie realizará.
Pleo: compruebe la recogida de justificantes, los límites de gasto y la imputación analítica de un gasto. Compare el mismo proceso con las otras opciones, con el mismo número de usuarios y de transacciones. El presupuesto debe incluir las tarjetas, los módulos y las condiciones que se aplican a su equipo.
Capital y financiación: mantener una base explicable
Carta: Elaborar pruebas de tabla de capitalización, atribución y escenarios de financiación. Haga verificar por sus asesores los instrumentos y normas aplicables. El software por sí solo no valida un plan de incentivos ni cláusulas de financiación.
El expediente del inversor debe seguir siendo comprensible sin necesidad de suscribirse a cada una de sus herramientas. Prepare exportaciones consistentes, una fecha límite y fuentes modelo. el lista de verificación de diligencia debida ayuda a organizar la colección. elapoyo para la captación de financiación cubre la preparación financiera dentro de un alcance acordado.
Mantener, conectar o reemplazar
Una startup que ya dispone de una contabilidad fiable puede priorizar el reporting o los plazos. Si el alcance no está estabilizado, la nueva visualización no corregirá los justificantes que faltan. Si la necesidad afecta a los poderes de pago, empiece por los accesos y las validaciones.
Después de la financiación, los requisitos de presentación de informes pueden cambiar. la guia Stack financiero SaaS en la Serie A procesa este contexto. Una ronda de financiación por sí sola no constituye un umbral de compra y ninguna combinación de marcas garantiza la preparación para la siguiente ronda.
Decidir sobre un controlador y completar el coste
Elaborar el mismo escenario para cada proveedor, con datos permitidos y algunas excepciones. Acuerde criterios observables: conciliación correcta, manejo de errores, exportación utilizable y tarea realizable para el equipo. Defina quién valida la prueba y cómo volver al proceso anterior.
El presupuesto debe separar suscripción, usuarios, volúmenes, recuperación de datos, conexiones, formación y mantenimiento. Anote el tiempo de producción y de corrección antes y después de la prueba piloto, sobre el mismo alcance. Una estimación es una hipótesis para decidir, no una ganancia de cliente que publicar.
El director financiero fraccionario puede ayudar a priorizar este trabajo según las decisiones esperadas. Las fuentes de productos y los puntos a verificar aparecen en las hojas vinculadas. Esta guía no presenta ninguna prueba realizada con clientes ni resultados de implementación medidos.