
Impuesto sobre la renta en España (IRPF): guía completa para emprendedores y expatriados en 2026
El IRPF — Impuesto sobre la Renta de las Personas Físicas (IRPF) — es el impuesto progresivo sobre la renta para los residentes fiscales españoles. Su escala general va desde 19 % a 47 %, pero la mitad del tipo la fija la comunidad autónoma: por la misma renta, un contribuyente paga sensiblemente más en Barcelona que en Madrid. Esta guía detalla los tramos de 2026, el régimen de impatriados (ley Beckham), la declaración anual y la comparación partida por partida con Francia.
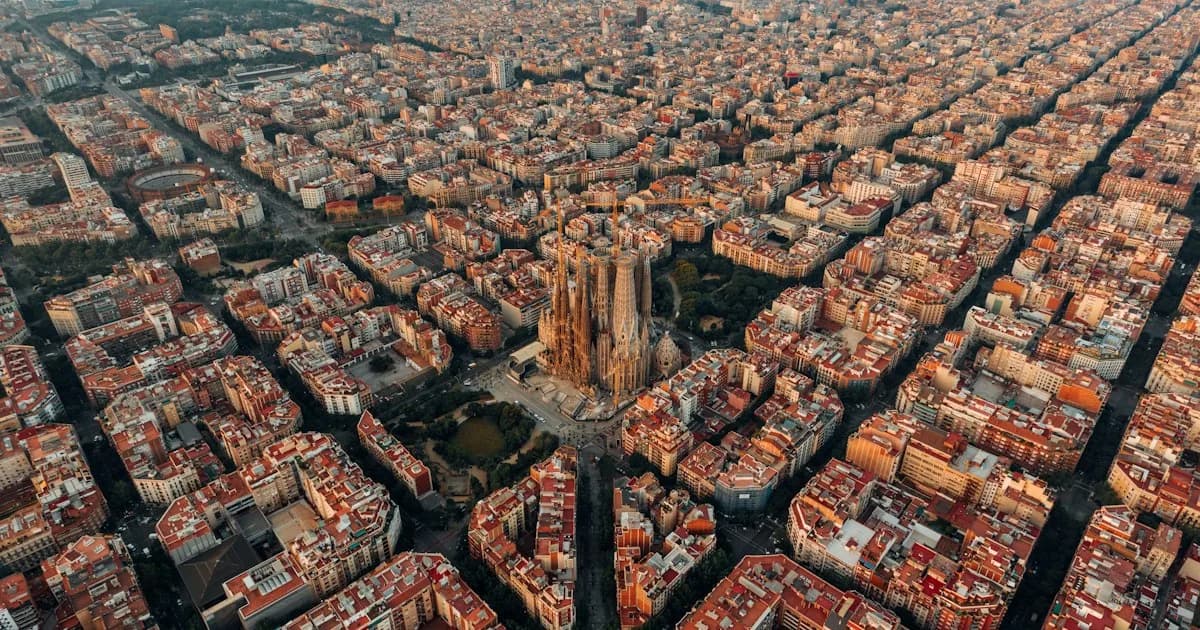
Instalarse en España, y en particular en Barcelona o Madrid, es una oportunidad estratégica para muchos emprendedores franceses. Un coste de vida a menudo inferior al de París, un ecosistema de startups en crecimiento y una calidad de vida atractiva lo convierten en un destino muy buscado.
Ahora bien, la fiscalidad española tiene particularidades que cualquier empresario o trabajador desplazado debe conocer antes de instalarse. El impuesto sobre la renta en España (IRPF — Impuesto sobre la Renta de las Personas Físicas (IRPF)) funciona con reglas distintas a las del sistema francés y deja un margen de optimización real a quien prepara bien su llegada.
Esta guía recorre los aspectos prácticos: escalas, régimen de impatriados (ley Beckham), trámites y comparación con la fiscalidad francesa.
La escala del IRPF 2026 aplicable a los residentes en España:
| Nivel de ingresos | Tasa IRPF | Tramo autonómico (Cataluña) |
|---|---|---|
| 0 – 12.450 € | 9,5 % | 12 % |
| 12.450 – 20.200 € | 12 % | 14 % |
| 20.200 – 35.200 € | 15 % | 18,5 % |
| 35.200 – 60.000 € | 18,5 % | 21,5 % |
| 60.000 – 300.000 € | 22,5 % | 25,5 % |
| Más de 300.000 € | 24,5 % | 27,5 % |
Fuente: Agencia Tributaria, escala 2026. Tipo total = tramo estatal + tramo autonómico.
¿Qué es el IRPF?
El IRPF es el impuesto progresivo sobre la renta de las personas físicas en España. Lo pagan los residentes fiscales, es decir, quienes pasan más de 183 días al año en territorio español o tienen aquí su centro de intereses económicos.
Rentas sujetas al IRPF
- Rendimientos del trabajo (salarios, complementos, retribuciones en especie)
- Rentas del capital (dividendos, intereses, alquileres)
- Ganancias de capital sobre bienes muebles e inmuebles
- Rendimientos de actividades económicas (autónomos — autónomo)
A diferencia de la retención en origen francesa (prélèvement à la source), el IRPF se liquida sobre todo con una declaración anual. El empleador practica retenciones mensuales (retenciones a cuenta), pero la cuota definitiva se regulariza en la declaración anual.
Escalas IRPF 2026
España aplica una escala progresiva estatal, a la que se suma la escala propia de cada comunidad autónoma.
Escala estatal 2026
| Ingreso anual imponible | Tasa estatal |
|---|---|
| Hasta 12.450 € | 9,5 % |
| 12.450 € – 20.200 € | 12 % |
| 20.200 € – 35.200 € | 15 % |
| 35.200 € – 60.000 € | 18,5 % |
| 60.000 € – 300.000 € | 22,5 % |
| Más allá de 300.000 € | 23,5 % |
Complemento comunitario: el ejemplo de Cataluña
Cada comunidad autónoma aplica su propia escala. En Cataluña (Barcelona), el tramo autonómico eleva el tipo marginal máximo a aproximadamente 48 % para ingresos superiores a 175.000 €.
En Madrid, en cambio, la política fiscal es más favorable: el tipo máximo comunitario es menor, lo que significa que se tributarán aproximadamente por la misma renta de 100.000 € 4.500 € más caro en Cataluña que en Madrid.
La opinión del CFO
«Vemos demasiados emprendedores que eligen Barcelona por su calidad de vida sin integrar el parámetro fiscal en su modelo. Para una renta de 80.000 €, la diferencia fiscal entre Barcelona y Madrid supera los 3.000 € al año. Esto no es despreciable en 5 años.»
La ley Beckham: régimen de expatriados
Ley Beckham (artículo 93 de la LIRPF) es la herramienta fiscal más potente para quien se traslada a España. Permite tributar como no residente durante los 6 primeros años, con tipos muy ventajosos.
Condiciones de elegibilidad
- No haber sido residente fiscal en España durante los 5 años anteriores al traslado
- Mudarse a España por trabajo (contrato español) o para ejercer funciones directivas
- El trabajo debe desempeñarse efectivamente en España
- Para un administrador: desde la reforma de 2023, la participación en el capital ya no está limitada, salvo en una sociedad patrimonial (umbral del 25%)
Beneficios fiscales de la ley Beckham
| Tipo de ingreso | Tasa impositiva |
|---|---|
| Ingresos laborales | 24% (con un límite de 600.000 €) |
| Rentas de capital | Del 19 % al 30 %, por tramos |
| Ingresos del exterior | Exento (salvo trabajo efectivo en el extranjero) |
Ejemplo de cálculo
Un directivo que percibe un salario de 100.000 € en España:
- Sin régimen Beckham (Cataluña): impuesto de aproximadamente 32.000 € a 33.000 €
- Con la ley Beckham: impuesto 24.000 € (24 %)
Ahorro anual en este ejemplo: 8.000 € a 9.000 €, cada año mientras dure el régimen (el año del cambio de residencia y los cinco siguientes). Ejemplo ilustrativo, antes de deducciones y sin contar las rentas del capital: el cálculo debe rehacerse para su situación.
Límites de la Ley Beckham
- Duración limitada a 6 años
- Sin deducción ni reducción del IRPF ordinario: el tipo fijo se aplica desde el primer euro
- Las rentas del trabajo efectivamente desempeñado en el extranjero siguen tributando en España
- Excluyeautónomo clásico (hace falta una relación laboral); desde 2023, el visado de nómada digital y la certificación ENISA han abierto el régimen a teletrabajadores y emprendedores de empresas emergentes.
Declaración IRPF: trámites
El calendario
La campaña para declarar el alquiler suele abrir en abril y cerrar a finales de junio del año siguiente al de obtención de las rentas.
Formularios principales
| Formulario | Asunto | ¿Quién debe presentarlo? |
|---|---|---|
| Modelo 100 | Declaración anual del IRPF | Cualquier residente fiscal (ingresos > 22.000 €) |
| Modelo 151 | Declaración de no residente con Beckham | Beneficiarios de la Ley Beckham |
| Modelo 030/036 | Cambio de residencia fiscal | Recién llegados |
| Modelo 720 | Declaración de bienes en el extranjero | Residentes fiscales con patrimonio > 50.000 € fuera de España |
El Modelo 720: cuidado
El Modelo 720 es una declaración obligatoria para los residentes fiscales españoles que posean activos en el extranjero superiores a 50.000 € (cuentas bancarias, inversiones, inmuebles). Desde la sentencia del Tribunal de Justicia de la Unión Europea del 27 de enero de 2022 han desaparecido las multas fijas por datos omitidos; es el régimen general de sanciones fiscales el que se aplica, pero la obligación de declarar sigue estrictamente controlada.
Comparación Francia / España
| Criterio | Francia | España |
|---|---|---|
| Tasa marginal máxima | 45 % | 47% (Estado) + comunidad |
| Retención de impuestos | Sí (NO) | Retenciones en nómina + declaración anual |
| Régimen de expatriados | PEX / estatus de impatriado | Ley Beckham (24% fijo) |
| Fiscalidad de parejas | Impuesto común hogar | Individual |
| Cotizaciones empresariales | ~40-45 % | ~30-32 % |
| Declaración de bienes situados en el extranjero | Sí (declaración 3916) | Modelo 720 (declaración informativa, con control de la AEAT) |
Caso práctico: un empleado con 60.000 € brutos
| Publicar | Francia (metrópoli) | España (Barcelona, sin Beckham) | España (con Beckham) |
|---|---|---|---|
| Impuesto sobre la renta | ~11.500 € | ~10.200 € | ~14.400 € (1) |
| Costes salariales | ~12.600 € | ~9.800 € | ~9.800 € |
| Cotizaciones a cargo del empleador | ~24.000 € | ~18.000 € | ~18.000 € |
| Coste total para el empleador | ~96.000 € | ~87.800 € | ~92.200 € |
(1) La ley Beckham aplica un tipo fijo del 24% sin reducciones, lo que da un impuesto ligeramente superior en este tramo. La ventaja de Beckham se nota de verdad por encima de los 70.000 euros.
La opinión del CFO
«La comparación entre Francia y España no se limita al tipo impositivo. Las cotizaciones empresariales a la Seguridad Social son entre 8 y 12 puntos inferiores en España. Para un asalariado que gana 50.000 euros brutos, el ahorro total para el empleador supera los 8.000 euros al año. Esa es la cifra que hay que mirar, no solo el IRPF.»
Impuesto sobre la renta para emprendedores
Administrador de SL (Sociedad Limitada)
La retribución del administrador de una SL española tributa en el IRPF según las reglas generales. Aquí la ley Beckham ofrece su máximo interés: un directivo que cobre 80.000 euros pagará un 24% de impuesto (19.200 euros), frente al 32% o 35% sin Beckham.
El IS (Impuesto de Sociedades) grava a la empresa con un tipo general del 25%.
Trabajador autónomo (autónomo)
El régimen de autónomo es autónomo y no se beneficia de la ley Beckham. Sus rentas tributan en el IRPF según la escala progresiva. La cuota obligatoria de autónomos a la Seguridad Social es de unos 230 euros al mes como mínimo (desde la reforma de 2023).
Errores comunes a evitar
Error 1: no declarar las rentas francesas. Incluso con la ley Beckham hay que declarar determinadas rentas no exentas. La AEAT intercambia información con la administración francesa.
Error 2: confundir residencia administrativa y residencia fiscal. Es residente fiscal en España a partir de 183 días de presencia en el territorio. El criterio de los 183 días es estricto.
Error 3: olvidar el Modelo 720. Una cuenta en N26 o Revolut, un seguro de vida francés o un piso en París son bienes en el extranjero a efectos españoles. Las multas fijas se suprimieron tras la sentencia del TJUE de 2022, pero la declaración sigue siendo obligatoria y controlada.
Error 4: subestimar los plazos de tramitación. Obtención del NIE (Número de Identidad de Extranjero), apertura de cuenta bancaria, alta en Hacienda: cuente con 4 a 8 semanas en total.
Preguntas frecuentes sobre el Impuesto sobre la Renta en España
¿Cuál será la escala del IRPF en España en 2026?
La escala estatal general oscila entre el 19% (hasta 12.450 €) y el 47% (por encima de 300.000 €). Tramos intermedios: 24% de 12.450 € a 20.200 €, 30% de 20.200 € a 35.200 €, 37% de 35.200 € a 60.000 €, 45% de 60.000 € a 300.000 €. La tarifa final también depende de la cuota autonómica de su región de residencia.
¿Cómo funciona la parte autonómica del IRPF?
Cada comunidad autónoma (Cataluña, Madrid, Andalucía, Comunidad Valenciana, etc.) aplica su propia escala y sus propias deducciones, que se suman al tramo estatal. Madrid aplica tipos autonómicos por debajo de la media nacional, mientras que Cataluña o la Comunidad Valenciana tienen tipos marginales más altos (pueden superar el 50%).
¿Cómo tributan las rentas del ahorro en España?
Las rentas de capital (dividendos, plusvalías) están sujetas a una escala separada, que va del 19% (hasta 6.000 €) al 28% (más de 300.000 €). No siguen la escala de trabajo progresiva del IRPF.
¿Se aplica la Ley Beckham a los autónomos?
No como autónomo clásico: el régimen exige una relación laboral. Desde 2023 existen dos vías para los autónomos: el visado de nómada digital (trabajador de una empresa extranjera) y la certificación ENISA para emprendedores de empresas emergentes.
¿Cuánto tiempo se tarda en obtener la condición de residente fiscal español?
En cuanto supere los 183 días de presencia en el año natural, consecutivos o no, o en cuanto su centro de intereses económicos o su núcleo familiar esté en España. Basta con un solo criterio.
¿Tengo que declarar mis rentas francesas en España?
Sí, si es residente fiscal en España. El convenio entre Francia y España evita la doble imposición, pero declararlas sigue siendo obligatorio.
¿Cuál es el coste total para el empleador de un empleado de 50.000 € en España?
Alrededor de 65.000 € (salario + aportaciones empresariales ~30%). → Descubre nuestros servicios externos CFO en Barcelona
¿Instalarse —o montar un equipo— en España?
Escala, comunidad autónoma, ley Beckham, coste para el empleador: un diagnóstico de 30 minutos basta para cuantificar su situación y fijar el calendario.
Solicitar un diagnósticoDescubrir nuestros CFO externos en Barcelona.
Fuentes y referencias
- Impuesto sobre la Renta de las Personas Físicas (IRPF) — escalas y obligaciones — Agencia Tributaria (AEAT).
- Ley 35/2006 del Impuesto sobre la Renta de las Personas Físicas, texto consolidado — Boletín Oficial del Estado (BOE).
Hablemos de su proyecto
Cuéntenos su prioridad, situación y plazo. La primera conversación permite definir el alcance y los próximos pasos.